용인시 인테리어업 세무기장 — 현장별 원가부터 법인 가지급금까지 (용인시 인테리어업 세무사 정리)
같은 해에 같은 규모로 인테리어 시공을 시작한 두 대표가 있습니다. 한 분은 개인사업자로 남았고, 한 분은 3년째에 법인으로 전환했습니다. 매출은 두 곳 다 비슷하게 늘었는데, 5월과 3월에 손에 남는 돈은 해마다 벌어졌습니다. 차이를 만든 것은 세율표가 아니라 장부였습니다. 한쪽은 현장별 원가가 장부에 붙어 있었고, 다른 한쪽은 통장 입출금만 있었습니다.
인테리어업은 계약 한 건이 수천만 원 단위로 움직이고, 자재비·외주비·장비대가 한꺼번에 나가는 업종입니다. 그래서 용인시 인테리어업 세무기장에서 가장 먼저 보는 것은 세금 계산이 아니라 "현장 하나에 얼마가 들어갔는지를 장부가 말해 줄 수 있는가"입니다. 이 글은 인테리어업 장부의 몸통(매출·경비·인건비)을 먼저 정리하고, 법인으로 운영할 때 가장 자주 터지는 가지급금과 대표자 비용 문제를 차례로 짚습니다.
인테리어업 매출은 어떤 경로로 들어오나요
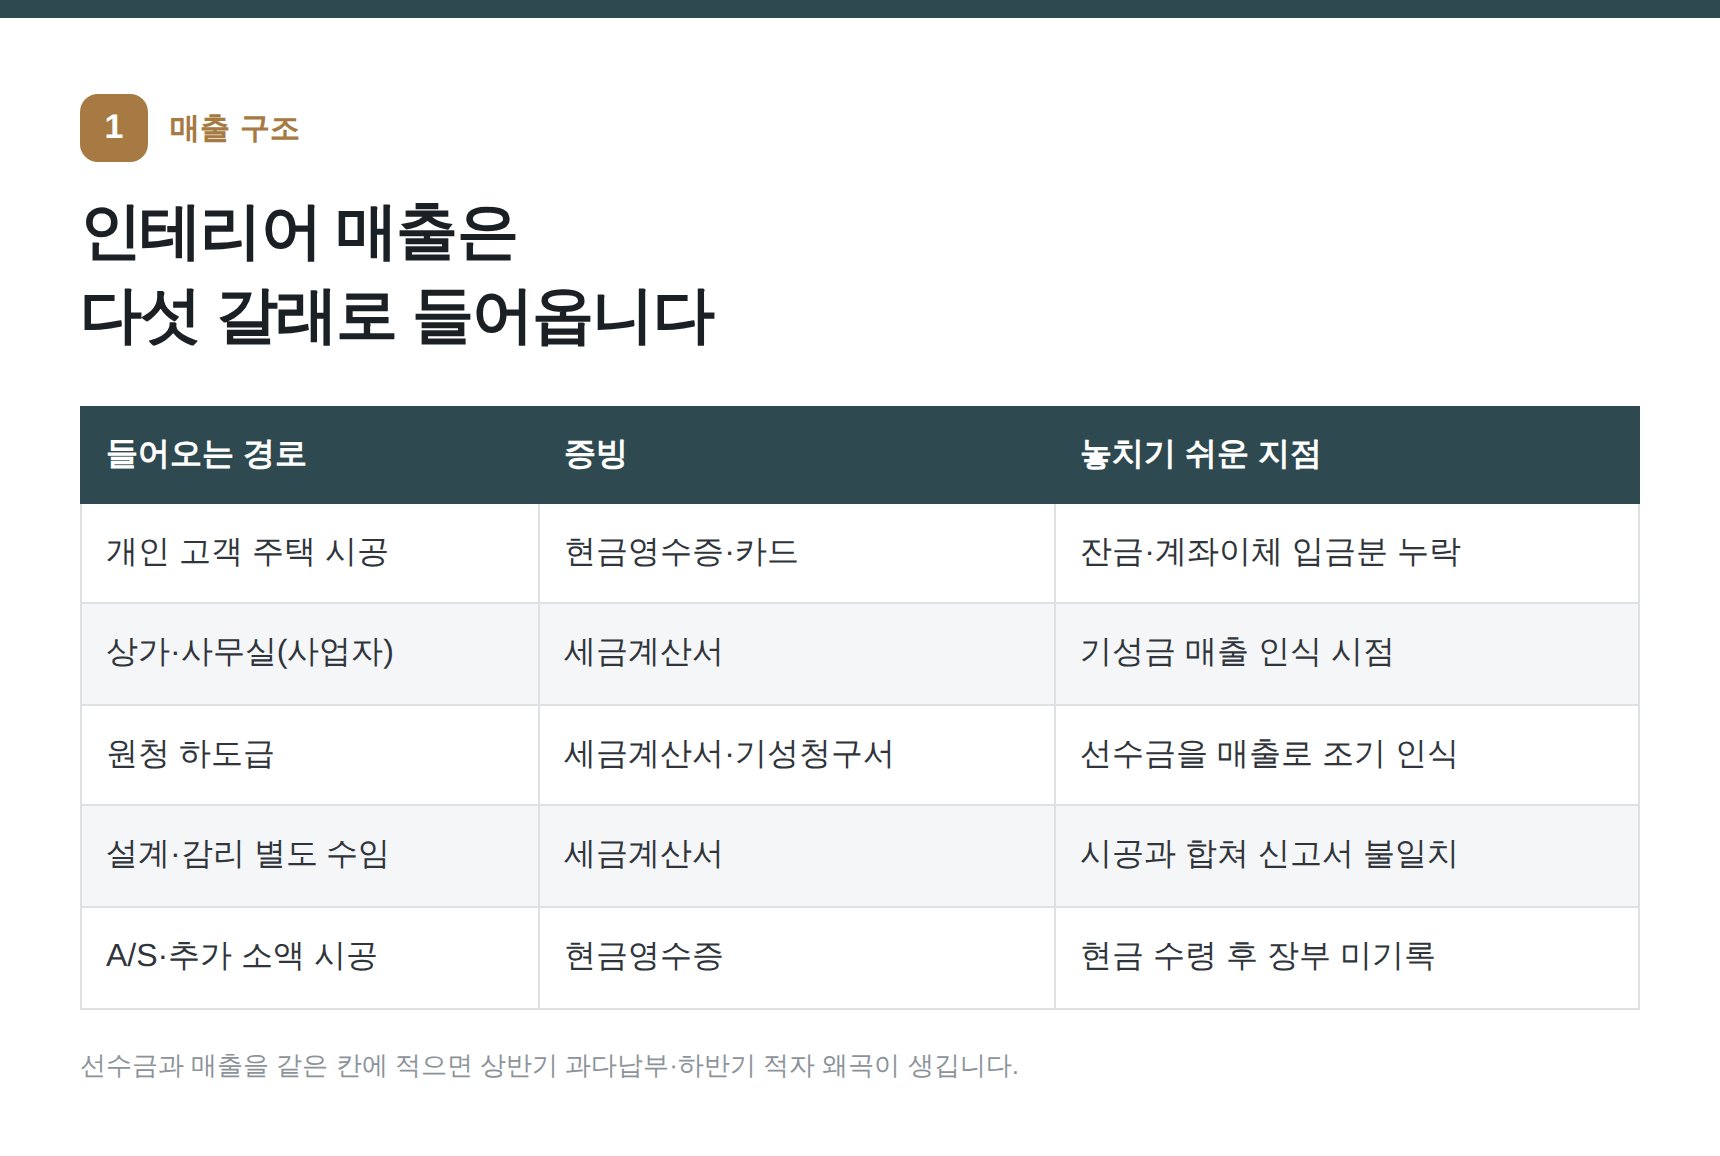
인테리어업 매출은 한 갈래가 아닙니다. 들어오는 창구를 전부 세어 보지 않으면 매출 누락이 아니라 매출 시점에서 먼저 어긋납니다. 계약금을 받은 달과 공사가 끝난 달이 다르고, 잔금이 다음 해로 넘어가는 현장도 흔합니다. 용인시 인테리어업 세무기장의 첫 작업은 이 창구를 표로 만들어 매달 대조하는 일입니다.
| 들어오는 경로 | 증빙 형태 | 장부에서 놓치기 쉬운 지점 |
|---|---|---|
| 개인 고객 주택 시공 | 현금영수증 · 카드 | 계약금만 잡고 잔금 누락, 계좌이체 입금분 미기록 |
| 상가·사무실 인테리어(사업자) | 세금계산서 | 준공 전 기성금 청구분의 매출 인식 시점 |
| 원청 하도급 공사 | 세금계산서 · 기성청구서 | 기성고 확정 전 선수금을 매출로 잡아 버리는 경우 |
| 설계·감리 용역 별도 수임 | 세금계산서 | 시공과 묶어 한 건으로 처리해 부가세 신고서와 불일치 |
| A/S · 추가 시공 소액 건 | 현금영수증 | 현금으로 받고 장부에 안 올라가는 대표적 누락 구간 |
인테리어업 경비로 인정되는 항목은 어디까지인가요
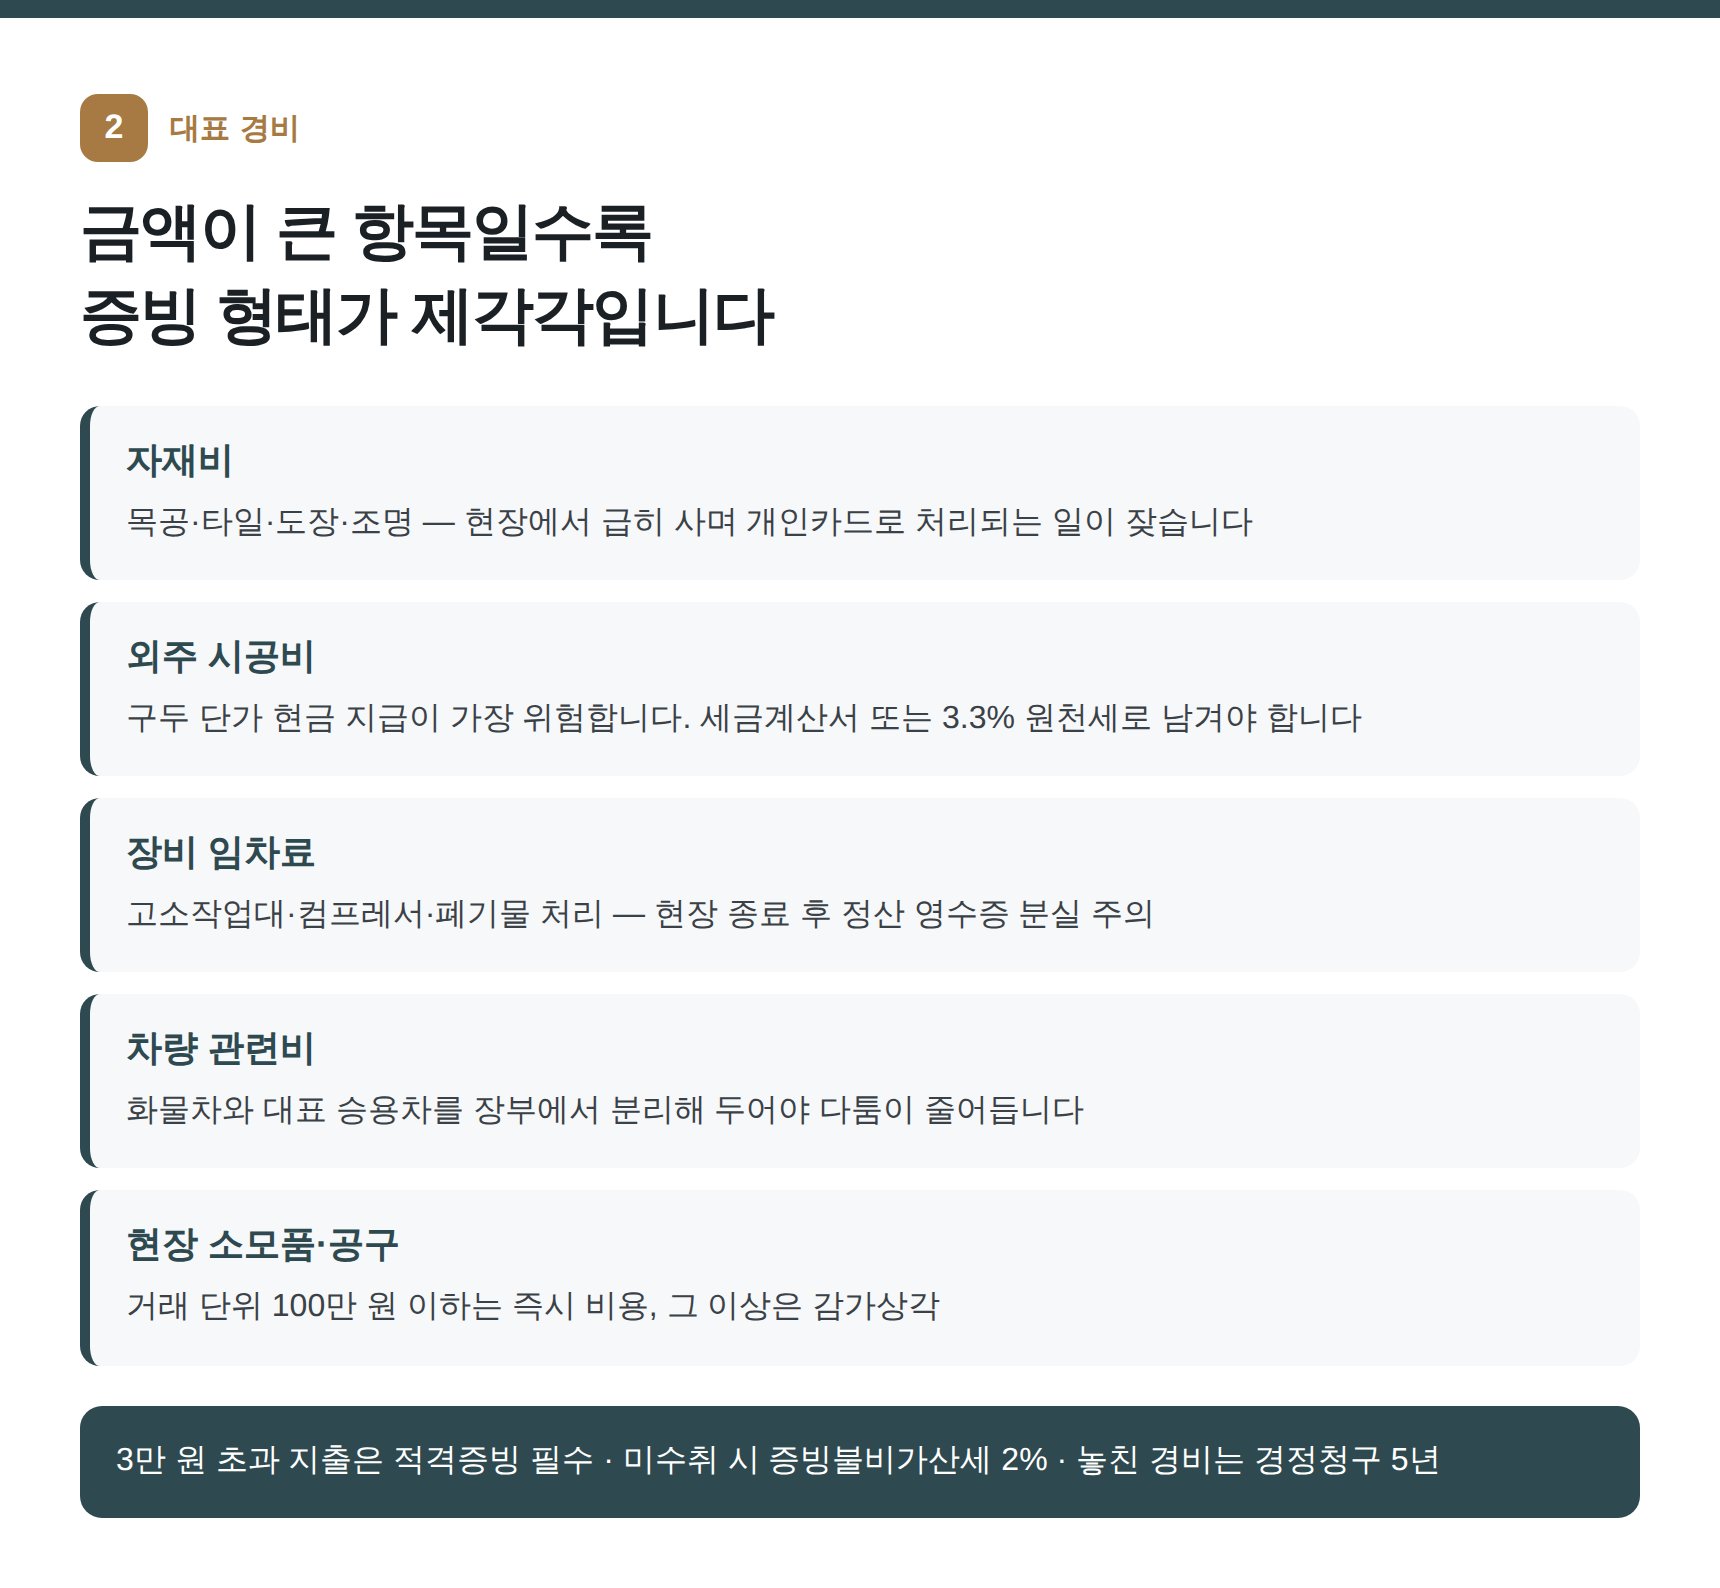
인테리어업은 경비 항목 자체가 많고 금액도 큽니다. 문제는 금액이 큰 항목일수록 증빙 형태가 제각각이라는 점입니다. 아래 다섯 갈래가 인테리어업 장부의 중심이고, 여기서 빠지는 금액이 그대로 세금으로 돌아옵니다. 용인시 인테리어업 세무기장에서 금액 차이가 가장 크게 벌어지는 구간이 바로 여기입니다.
| 경비 항목 | 실제 내용 | 필요한 증빙 | 자주 빠지는 이유 |
|---|---|---|---|
| 자재비 | 목공·타일·도장·조명·위생도기 등 | 세금계산서 · 사업용카드 | 현장에서 급히 사면서 개인카드·간이영수증 처리 |
| 외주 시공비 | 목공·전기·설비 팀 도급 | 세금계산서 · 3.3% 원천세 | 구두 단가로 현금 지급하고 증빙을 남기지 않음 |
| 장비 임차료 | 고소작업대·컴프레서·폐기물 처리 | 세금계산서 · 카드 | 현장 종료 후 정산 영수증을 분실 |
| 차량 관련비 | 화물차 유류비·수리비·보험 | 사업용카드 · 세금계산서 | 대표 개인 승용차와 섞여 구분 불가 |
| 현장 소모품·공구 | 드릴 비트·실리콘·부자재 | 사업용카드 · 현금영수증 | 금액이 작아 모아 두지 않고 버림 |
현장 인력은 일용직인가요, 3.3% 프리랜서인가요
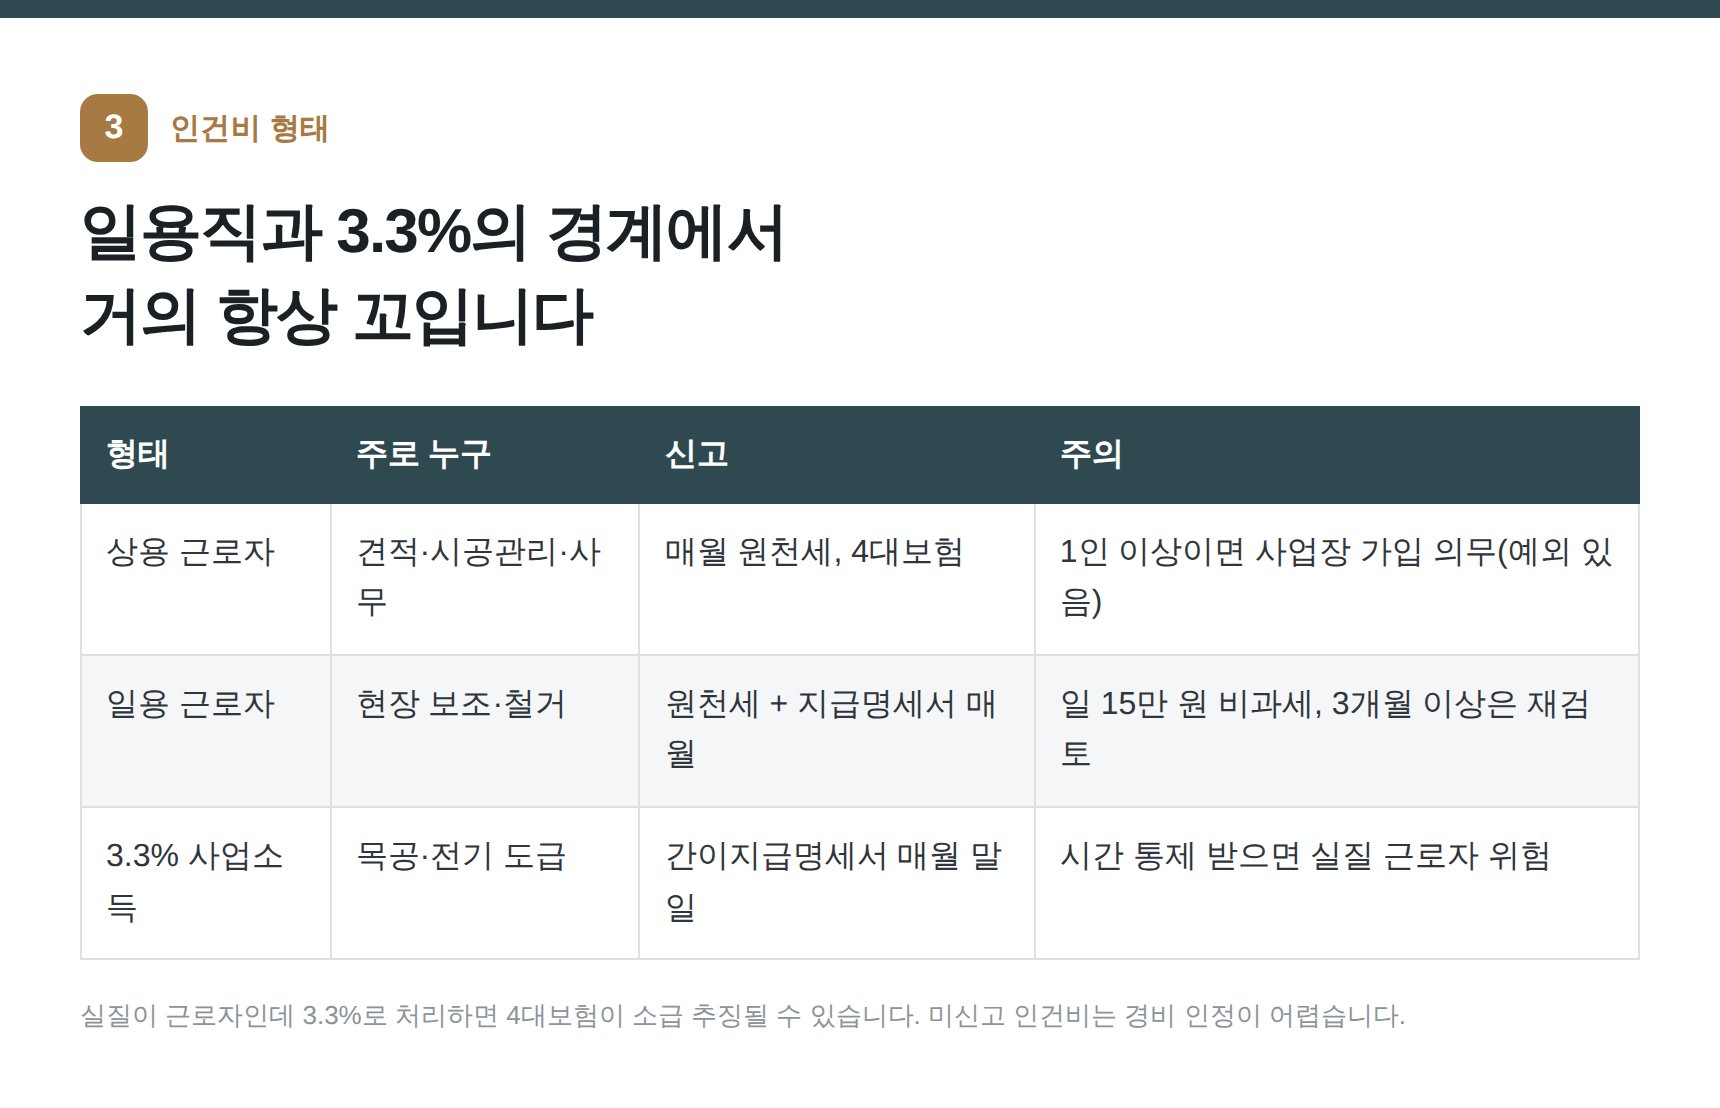
인테리어업 인건비는 세 층이 섞입니다. 사무실 상용 직원, 현장에 매일 나오는 일용 인력, 그리고 공정 단위로 도급을 받는 외주 팀입니다. 꼬이는 지점은 거의 항상 두 번째와 세 번째의 경계입니다.
| 형태 | 주로 누구 | 신고 | 주의 |
|---|---|---|---|
| 상용 근로자 | 견적·시공관리·사무 | 매월 원천세 신고, 4대보험 사업장 가입 | 근로자 1인 이상이면 사업장 가입 의무(단기 등 예외 있음) |
| 일용 근로자 | 현장 보조·철거·정리 | 원천세 + 일용근로소득 지급명세서 매월 | 일 15만 원까지 비과세, 같은 곳 3개월 이상이면 일용으로 보기 어려움 |
| 3.3% 사업소득자 | 목공·전기 등 기술 도급 | 사업소득 원천징수, 간이지급명세서 매월 말일 | 지시·시간 통제를 받으면 실질 근로자로 볼 위험 |
법인 통장에서 대표가 돈을 빼면 왜 문제가 되나요
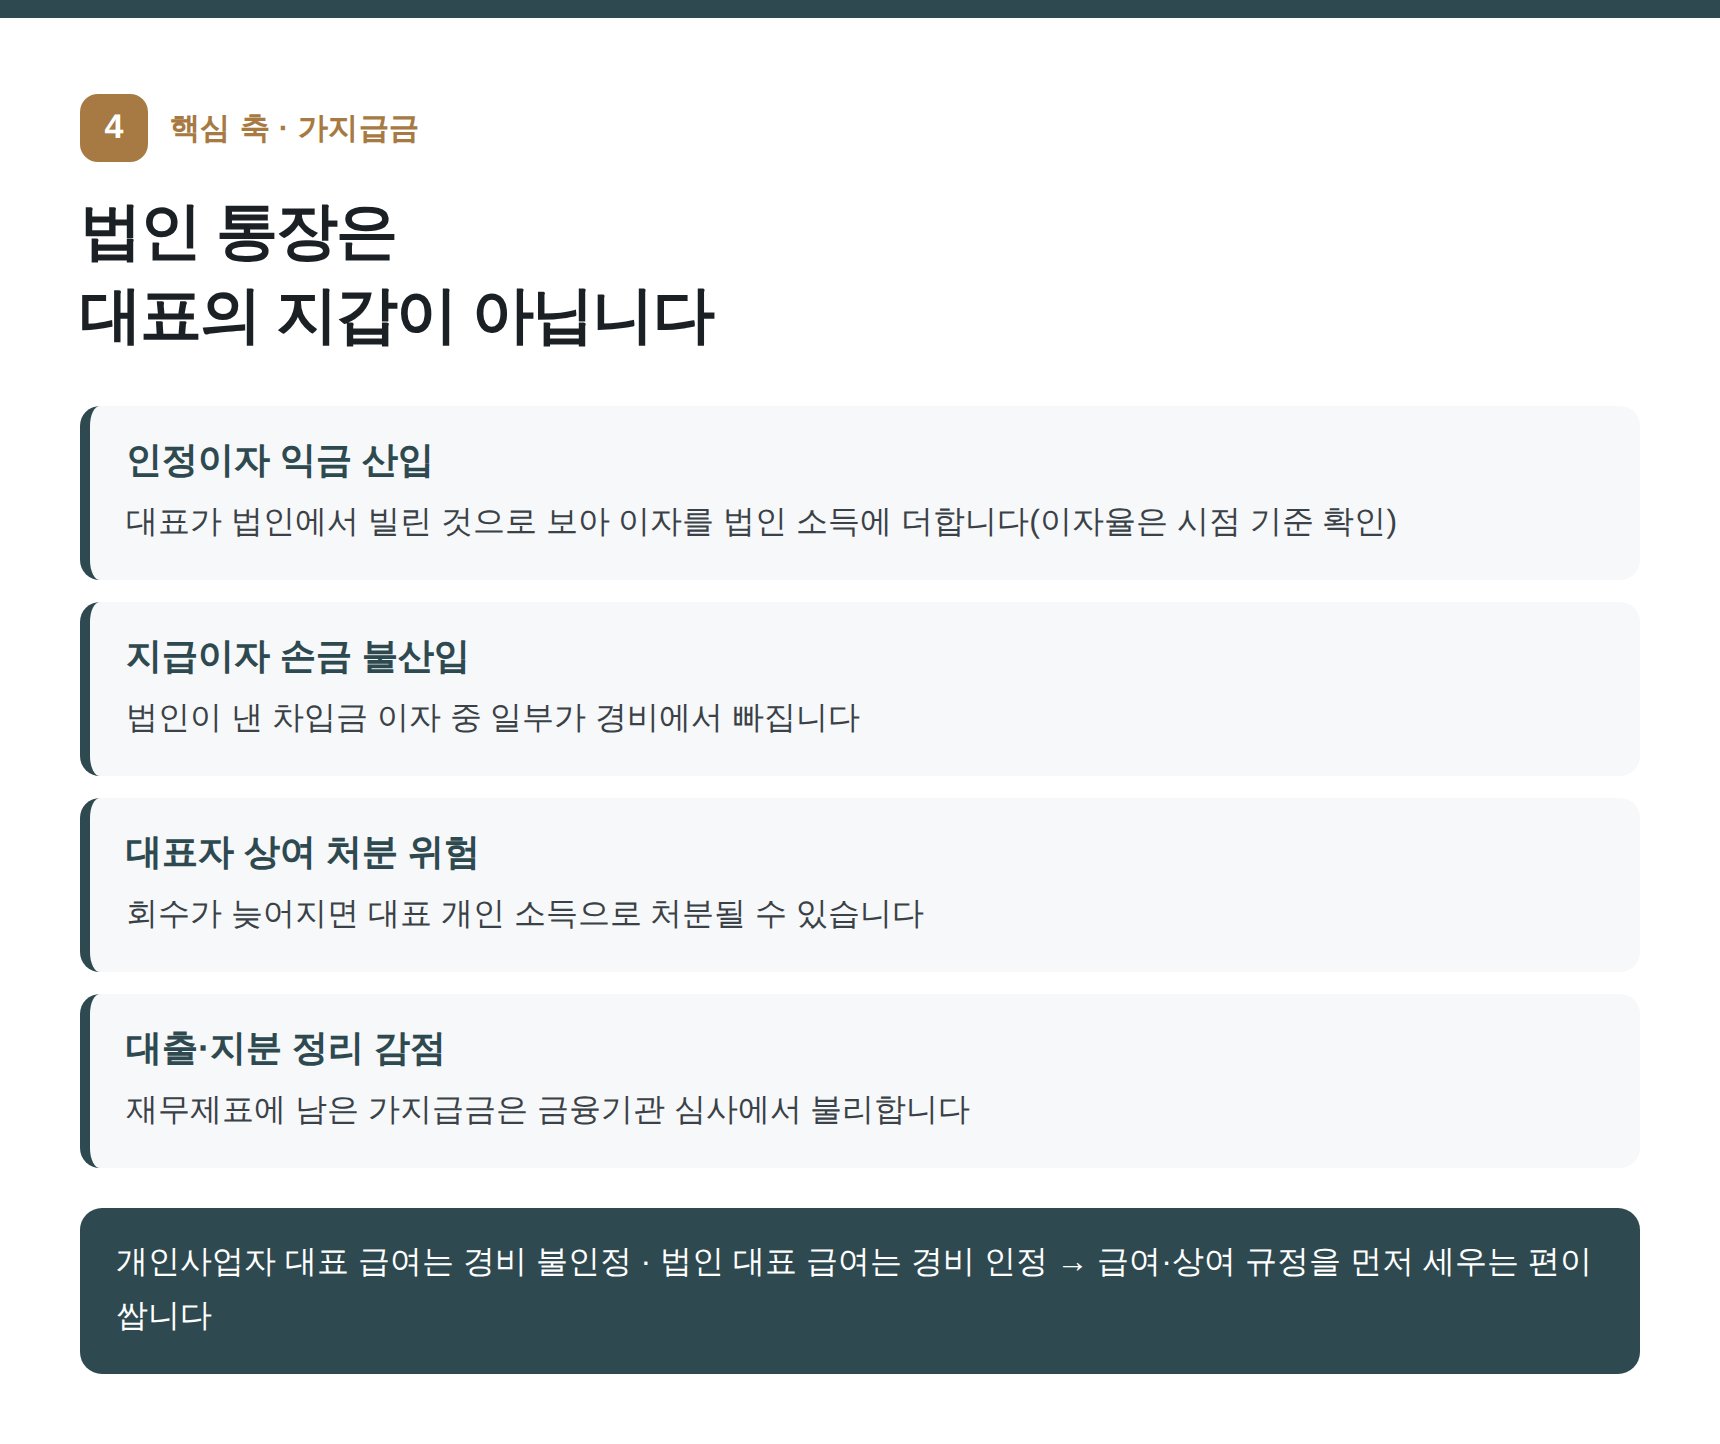
법인으로 운영하기 시작하면 가장 빠르게 찾아오는 숙제가 이것입니다. 개인사업자 시절에는 통장이 곧 내 지갑이었지만, 법인 통장은 법인의 돈입니다. 정당한 명목 없이 대표가 가져간 금액은 장부에 가지급금으로 남고, 남아 있는 동안 계속 세금을 만들어 냅니다.
| 가지급금이 만드는 결과 | 내용 |
|---|---|
| 인정이자 익금 산입 | 대표가 법인에서 돈을 빌린 것으로 보아 이자를 계산해 법인 소득에 더합니다. 이자율은 법에서 정한 기준이자율을 쓰므로 시점 기준으로 확인해야 합니다. |
| 지급이자 손금 불산입 | 법인이 은행에서 빌린 돈의 이자 중 일부를 경비로 인정하지 않습니다. |
| 대표자 상여 처분 위험 | 회수하지 못한 상태가 길어지면 대표 개인의 소득으로 처분될 수 있고, 그만큼 개인 소득세와 4대보험 부담이 따라옵니다. |
| 가업승계·대출 심사 감점 | 재무제표에 남아 있는 가지급금은 금융기관 심사와 지분 정리 과정에서 불리하게 작용합니다. |
인테리어업은 개인사업자와 법인, 어느 쪽이 맞나요
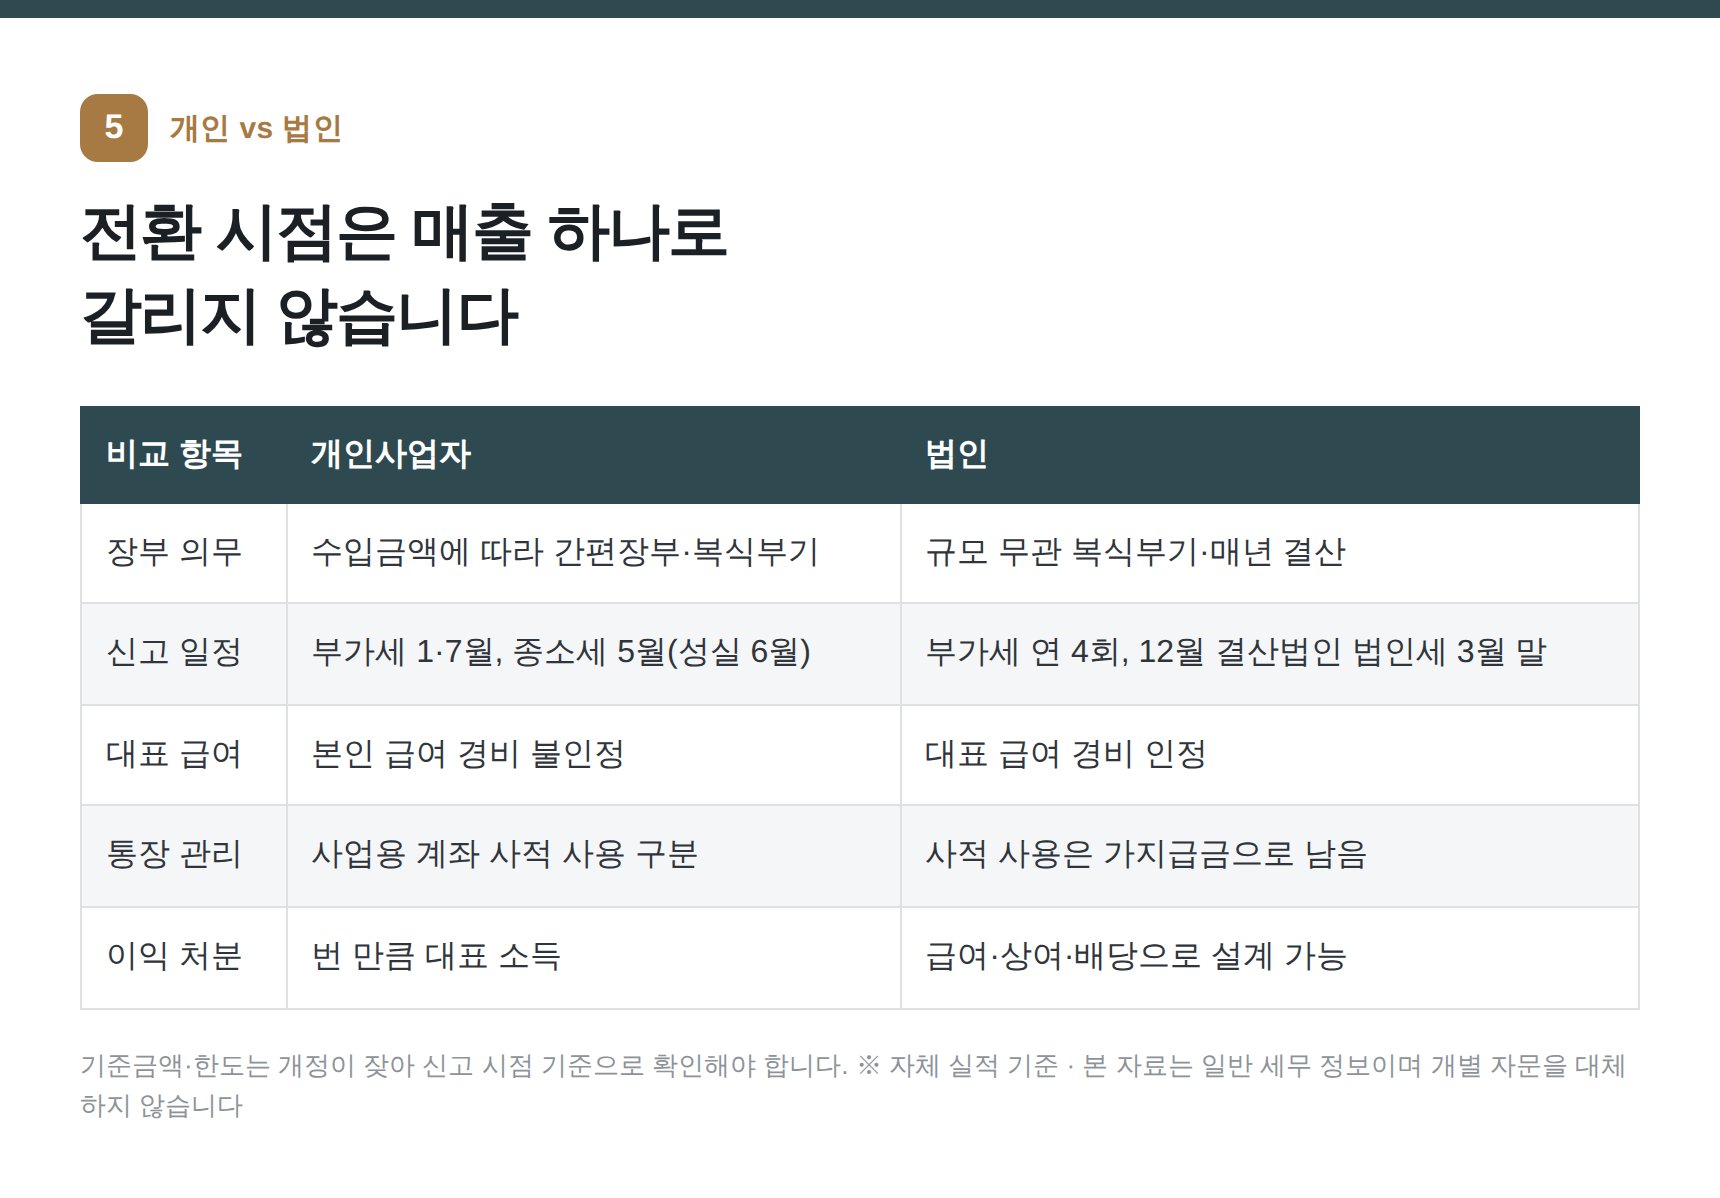
정답은 매출 규모 하나로 갈리지 않습니다. 현장 수, 대표가 실제로 가져가야 하는 생활비, 원청이 요구하는 거래 형태, 그리고 장부를 감당할 수 있는지가 함께 걸립니다. 아래 표는 판단 재료를 정리한 것이고, 각 항목의 기준금액은 시점 기준으로 확인해야 합니다.
| 비교 항목 | 개인사업자 | 법인 |
|---|---|---|
| 장부 의무 | 수입금액에 따라 간편장부·복식부기로 갈립니다(업종별 기준, 시점 확인) | 규모와 무관하게 복식부기 의무, 매년 결산 |
| 신고 일정 | 부가세 1월·7월, 종합소득세 5월(성실신고 6월) | 부가세 예정신고 포함 연 4회, 12월 결산법인은 법인세 3월 말 |
| 대표 급여 | 본인 급여는 경비 불인정 | 대표 급여는 경비 인정, 대신 근로소득세·4대보험 발생 |
| 통장 관리 | 사업용 계좌 등록 후 사적 사용 구분 필요 | 법인 통장 사적 사용은 가지급금으로 남음 |
| 원청 거래 | 소규모 하도급에는 문제 없음 | 입찰·대형 원청 거래에서 요구되는 경우가 많음 |
| 이익 처분 | 번 만큼 대표 소득 | 급여·상여·배당으로 나눠 설계 가능 |
용인시 인테리어업 세무기장을 상담하실 때 이 다섯 가지를 그대로 물어보셔도 됩니다. "현장별 원가를 어떻게 잡아 주는지", "일용과 3.3%를 어떤 기준으로 나누는지", "가지급금을 어떻게 줄여 가는지", "결산 전에 미착 증빙을 어떻게 챙기는지", "법인 전환 시점을 무엇으로 보는지"입니다. 이 질문에 숫자로 답이 오는지가 용인시 인테리어업 세무사를 고르는 실질적인 기준이 됩니다.
자주 받는 질문
우리 장부, 지금 어디쯤인가요 — 자가진단
아래 7문항 중 3개 이상에 「아니다」가 나오면 장부가 신고 때 그대로 쓰이기 어려운 상태일 가능성이 있습니다.
3개 이상 「아니다」가 나왔다면 장부 자체를 다시 설계할 시점입니다. 급하게 세금을 줄이는 방법을 찾기보다, 현장 하나의 원가가 장부에 제대로 붙게 만드는 것이 먼저입니다. 용인시 인테리어업 세무사를 고르실 때도 "매달 무엇을 확인해 주는가"를 먼저 물어보시길 권합니다.
정리하면 용인시 인테리어업 세무기장의 뼈대는 네 가지입니다. 현장별 원가, 적격증빙, 인건비 형태, 그리고 법인 통장과 대표 개인 지출의 분리입니다. 이 네 가지가 매달 굴러가면 3월 법인세와 5월 종합소득세는 정리 작업만 남습니다.
위너세무회계가 기장에서 챙기는 여섯 가지
무료 기장 상담 — 지금 장부 상태부터 봐 드립니다
전국 어디서든 온라인으로 기장이 가능합니다. 용인시에서도 카톡으로 자료를 보내 주시고 홈택스 수임동의만 하시면 바로 시작됩니다. 기장료는 업종과 거래 규모에 따라 달라서 일괄 금액을 적어 두지 않습니다. 무료 상담에서 현재 매출 규모·직원 수·증빙 상태만 확인하고 견적을 드립니다. 대표세무사 나승리가 직접 검토하고 직접 상담합니다.
TEL 031-546-8146
카카오톡 상담 · pf.kakao.com/_mxjxcpG/chat
네이버 톡톡 · talk.naver.com/W5U1FJ
메일 winner1008@winnertax.kr
경기도 수원시 영통구 하동 1016-1, 2210~2211호 (SK뷰레이크 · 광교중앙역 인근)
상담 평일 09:00~22:00 (점심 12~13시) · 주말·공휴일 근무
대표세무사 방문 상담 사전 예약 가능 (전국)
방문 상담을 원하시면 사전에 예약해 주시면 대표세무사가 직접 찾아뵙습니다. 용인시 인테리어업 세무사를 알아보고 계신 단계라면, 지금 쓰고 있는 장부를 그대로 들고 오셔도 됩니다. 직전 장부와 결산서, 고정자산대장만 이관되면 이어서 볼 수 있습니다.
본 칼럼은 일반적인 세무 정보 제공을 목적으로 작성되었으며, 개별 사안에 대한 세무 자문을 대체하지 않습니다. 본문에 인용한 사례와 절감액은 이해를 돕기 위한 각색 예시이고, 실적 수치는 자체 실적 기준입니다. 세법의 요율·기준금액·한도·지원 요건은 수시로 바뀌므로 반드시 신고 시점 기준으로 확인해야 합니다. 본문의 절세 서술은 이미 지출했는데 장부에 빠진 항목을 제대로 챙기라는 뜻이며, 없는 비용을 만들라는 뜻이 아닙니다. 동일한 절세·환급 결과를 보장하지 않습니다. 업종별 인허가·광고 등 개별 규제는 해당 소관 법령과 협회 기준을 따로 확인하시기 바랍니다.