용산구 법인 세무기장 — 이미 쓴 돈이 장부에 비용으로 서 있습니까 (용산구 법인 세무사)
저희가 매월 보내 드리는 예상세금 리포트에는 「이번 달 증빙 미수취 금액」이라는 줄이 있습니다. 법인 대표님들이 리포트를 받고 가장 먼저 멈추는 자리도 거의 이 줄입니다. 분명히 쓴 돈인데 장부에서는 비용으로 서 있지 못하는 금액이 매달 몇백만 원씩 찍히기 때문입니다.
용산구 법인 세무기장에서 저희가 첫 달에 반드시 되짚는 것이 바로 이 줄입니다. 법인은 개인사업자와 달리 회사 돈과 대표님 돈이 완전히 분리돼 있어, 증빙 명의 하나가 틀어지면 비용과 매입세액이 동시에 날아갑니다. 매출을 더 올리지 않고도 세금이 줄어드는 거의 유일한 구간이 여기입니다.
용산구 법인 세무기장의 목표는 간단합니다. 이미 쓴 돈을 장부에 제대로 세우는 것입니다. 없는 비용을 만들자는 이야기가 아니라, 실제로 나간 돈인데 증빙이 없어 빠진 것을 챙기자는 뜻입니다. 아래에서는 매출·경비·증빙·실수·인건비 순서로 매달 확인해야 할 칸을 정리했습니다.
용산구에서 법인 장부, 매달 어떤 칸부터 채워야 하나요
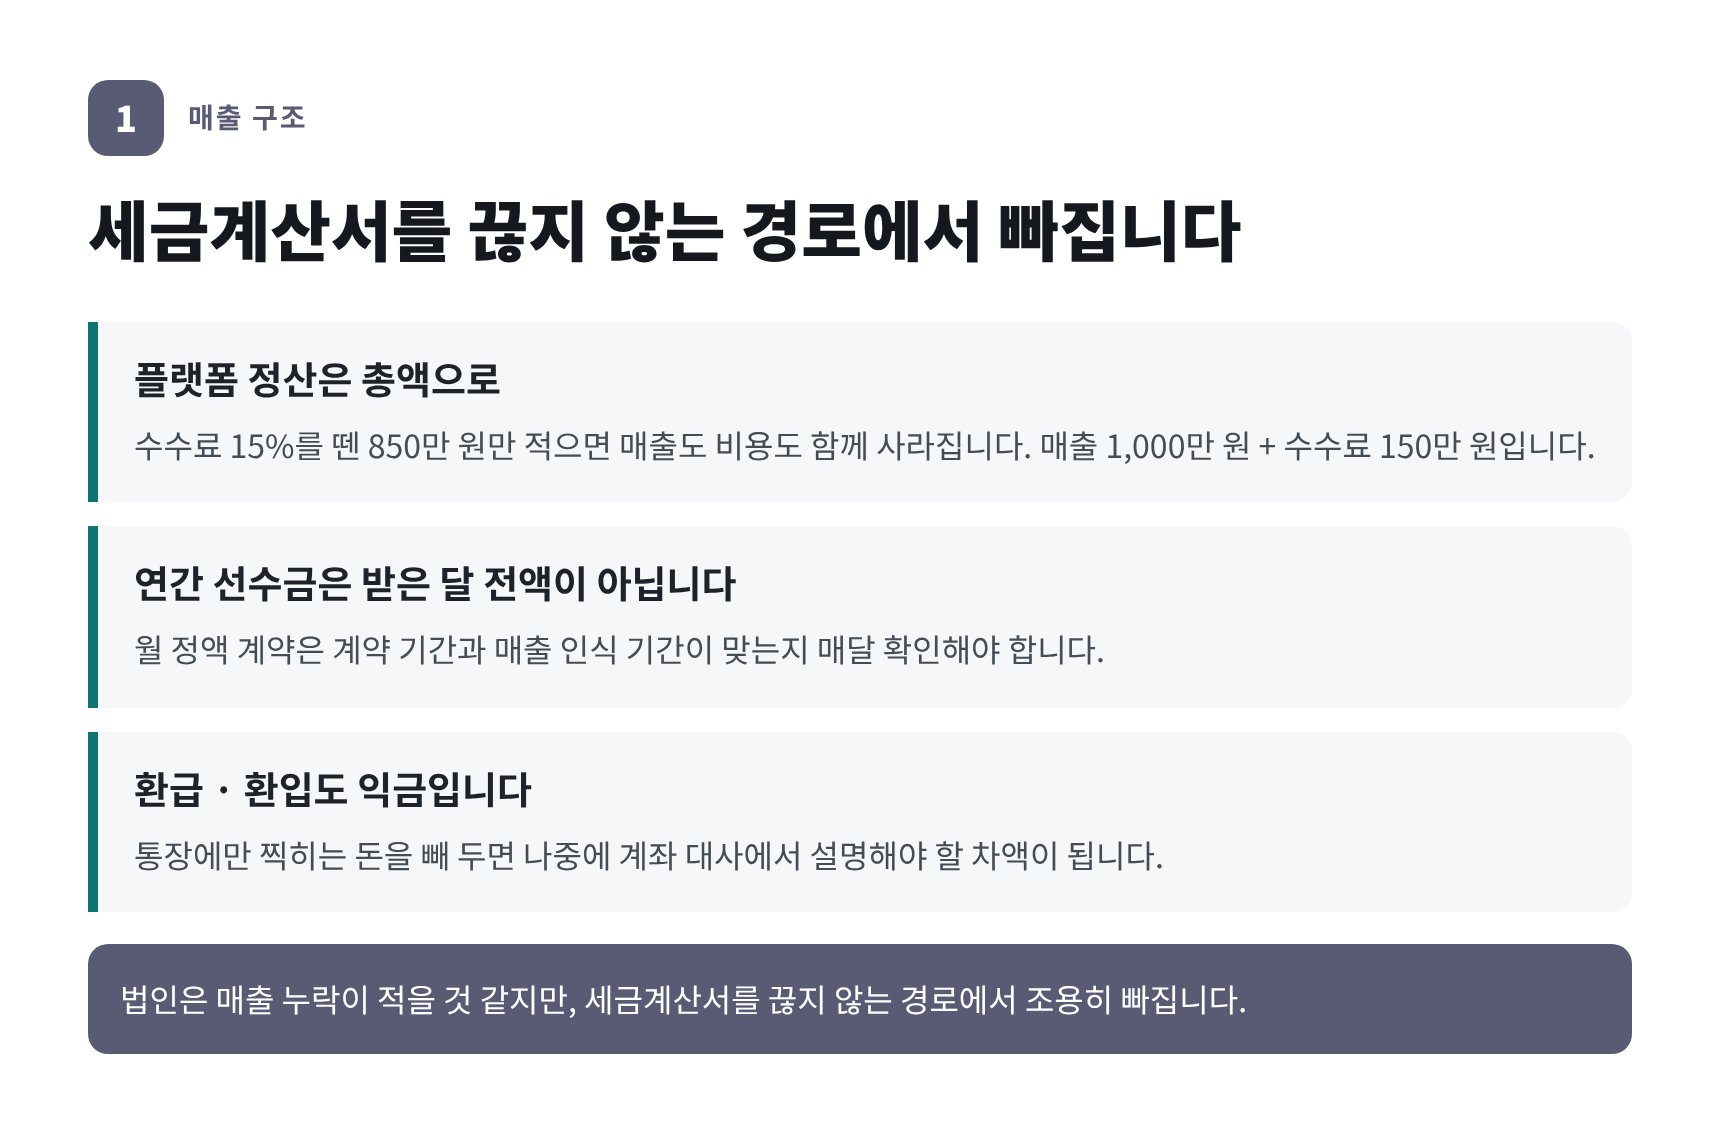
용산구 법인 세무기장의 첫 단계는 매출이 들어오는 창구를 전부 세어 보는 일입니다. 법인은 세금계산서로 들어오는 돈이 중심이라 매출 누락이 적을 것 같지만, 실제로는 세금계산서를 끊지 않는 경로에서 빠집니다. 플랫폼 정산, 임대 수입, 환급·환입처럼 통장에만 찍히는 돈입니다.
| 매출이 들어오는 경로 | 장부에서 확인할 것 | 자주 빠지는 이유 |
|---|---|---|
| 세금계산서 발행 B2B 용역·납품 | 발행액과 입금액이 일치하는가 | 선금·잔금 구조에서 발행 시점이 밀림 |
| 월 정액 계약·유지보수 | 계약 기간과 매출 인식 기간이 맞는가 | 연간 선수금을 받은 달에 전액 매출로 잡음 |
| 카드·현금영수증 B2C 매출 | PG 수수료 차감 전 총액으로 잡혀 있는가 | 입금된 순액만 매출로 기록 |
| 플랫폼·제휴 정산 수입 | 정산서와 장부 금액이 맞는가 | 정산서를 받지 않고 통장만 보고 적음 |
| 임대·사용료 수입 | 별도 계정으로 서 있는가 | 영업 매출과 섞여 부가세 구분이 어려움 |
| 기타 잡이익(자산 매각·환급·수수료 환입) | 익금에 반영돼 있는가 | 수입으로 인식하지 않고 넘어감 |
법인 경비로 인정받는 항목은 어디까지인가요
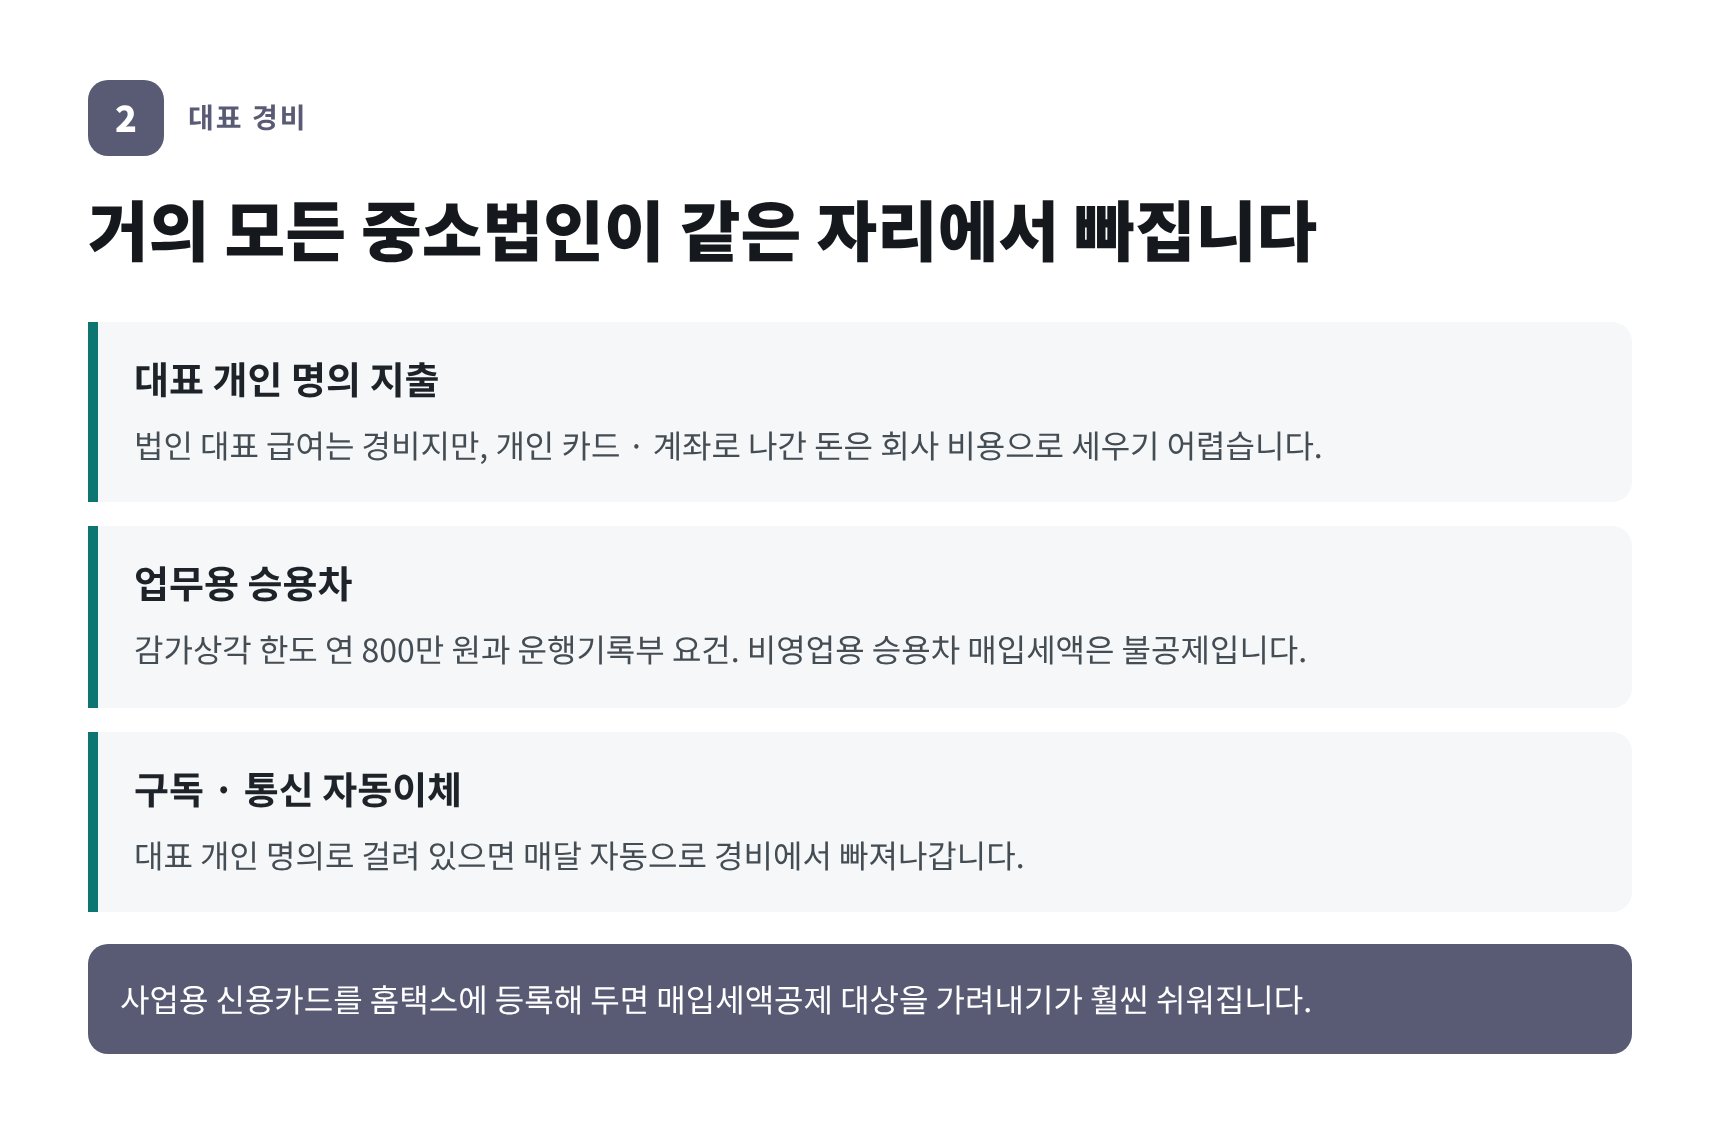
용산구 법인 세무기장에서 금액 차이가 가장 크게 벌어지는 부분이 여기입니다. 법인은 대표님 본인 급여도 경비로 인정되는 대신, 지출 하나하나의 업무 관련성과 증빙을 더 엄격하게 봅니다. 아래 여덟 가지는 거의 모든 중소법인에 공통으로 있는 항목인데, 매번 같은 자리에서 빠집니다.
| 경비 항목 | 증빙 형태 | 장부에서 놓치기 쉬운 지점 |
|---|---|---|
| 임직원 급여·상여와 사업장 부담 4대보험 | 급여대장·원천세 신고·납부확인서 | 상여와 각종 수당이 대장에 안 올라감 |
| 사무실 임차료·관리비 | 전자세금계산서 | 관리비를 임대인이 따로 청구해 증빙이 누락 |
| 법인카드 운영비(소모품·식대·주유) | 사업용 신용카드 | 대표 개인카드 결제분이 섞임 |
| 업무용 승용차 유지비 | 사업용카드·운행기록부 | 운행기록부 없이 전액 비용 처리 |
| 외주 용역비·자문료 | 세금계산서 또는 3.3% 원천징수 | 현금 지급 후 신고하지 않음 |
| 기업업무추진비(접대비) | 법인카드(3만 원 초과 필수) | 복리후생비·광고선전비와 섞여 한도 계산이 틀어짐 |
| 광고선전비·판촉비 | 세금계산서·카드 | 해외 플랫폼 광고비 증빙을 보관하지 않음 |
| 통신·클라우드·구독 서비스료 | 카드·해외 결제 내역 | 대표 개인 명의로 가입돼 법인 경비에서 빠짐 |
3만 원 넘는 지출, 어떤 증빙을 받아야 하나요
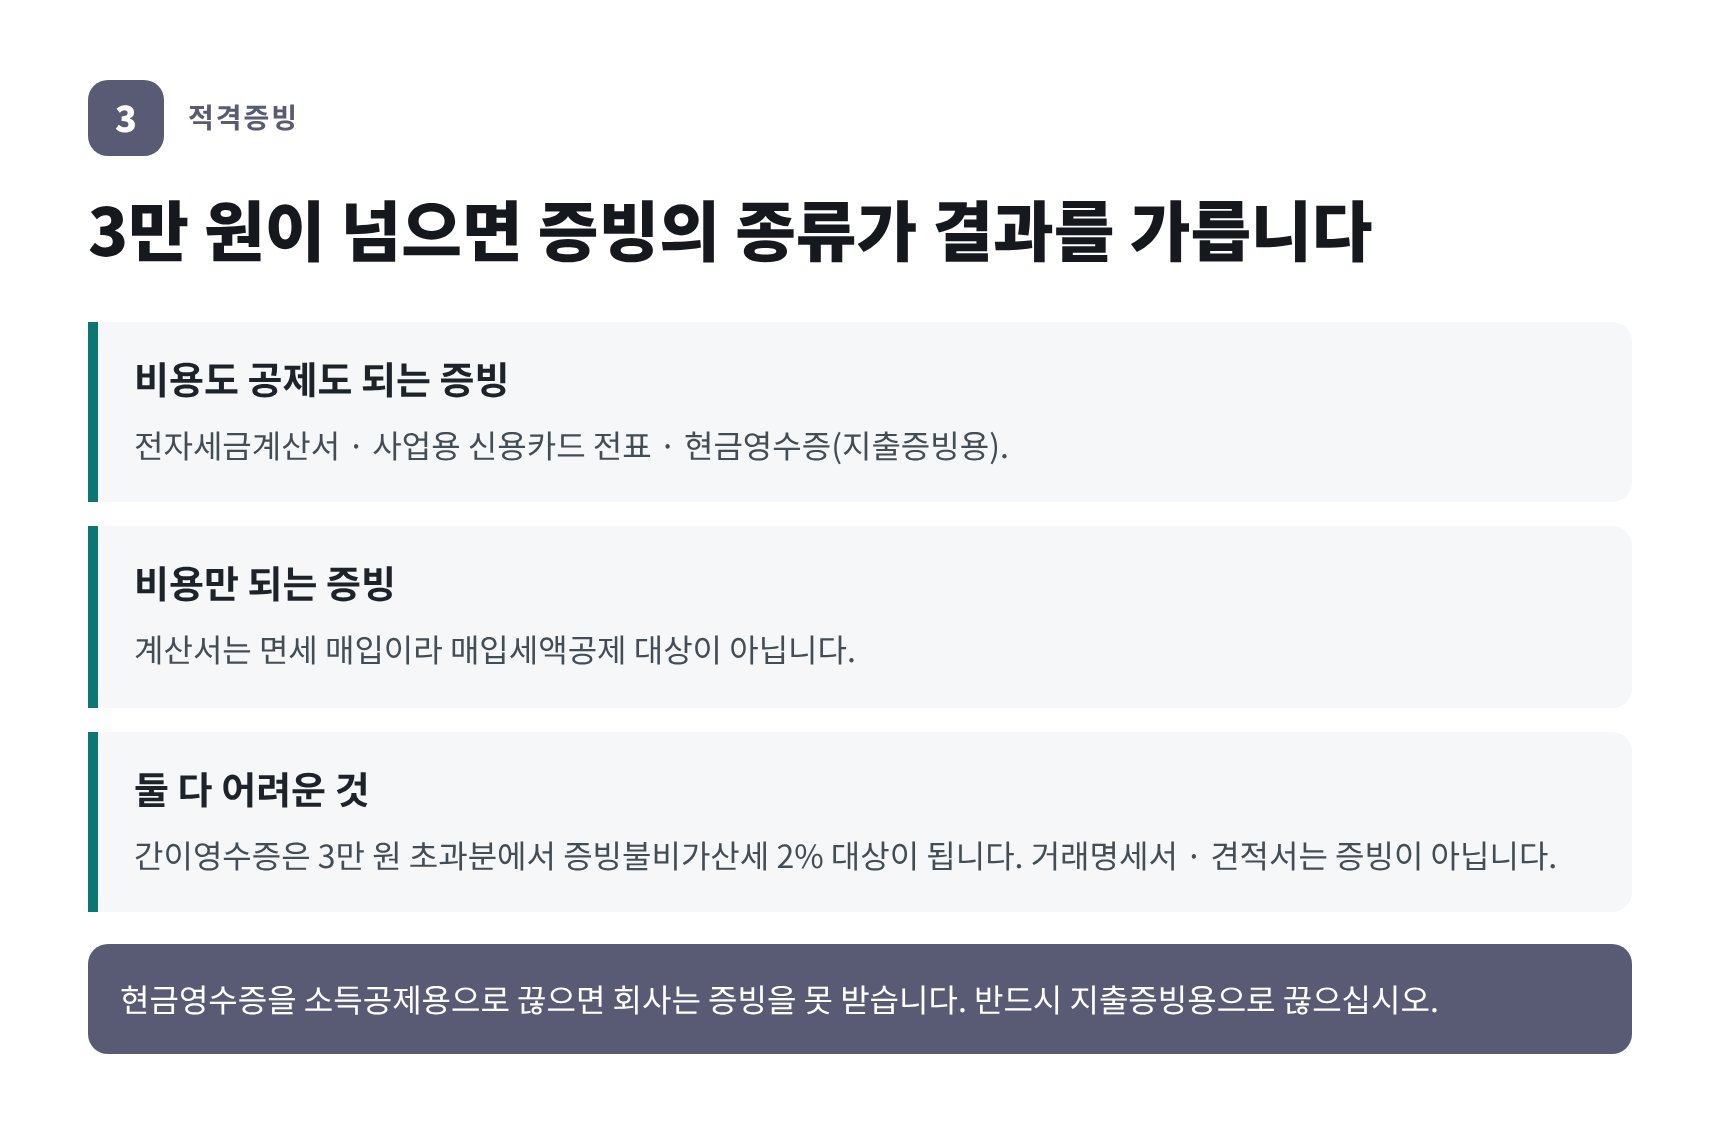
건당 3만 원을 넘는 지출은 적격증빙을 받아 두셔야 합니다. 받지 못하면 증빙불비가산세 2%가 붙고, 부가세 매입세액공제도 받을 수 없습니다. 금액이 작아 보여도 1년이면 결코 작지 않은 돈이 됩니다.
| 증빙 종류 | 비용 인정 | 매입세액공제 | 실무에서 주의할 점 |
|---|---|---|---|
| 전자세금계산서 | 가능 | 가능 | 공급가액과 세액이 분리돼 있어야 합니다. |
| 사업용 신용카드 전표 | 가능 | 가능 | 법인 명의 카드여야 하고 홈택스에 등록해 두면 편합니다. |
| 현금영수증(지출증빙용) | 가능 | 가능 | 소득공제용으로 끊으면 공제를 받을 수 없습니다. |
| 계산서(면세) | 가능 | 불가 | 면세 매입이므로 공제 대상이 아닙니다. |
| 간이영수증 | 제한적 | 불가 | 3만 원 초과분은 증빙불비가산세 대상이 됩니다. |
| 거래명세서·견적서 | 불가 | 불가 | 증빙이 아니라 참고자료입니다. |
대표님들이 실제로 자주 틀리는 세 가지는 무엇인가요
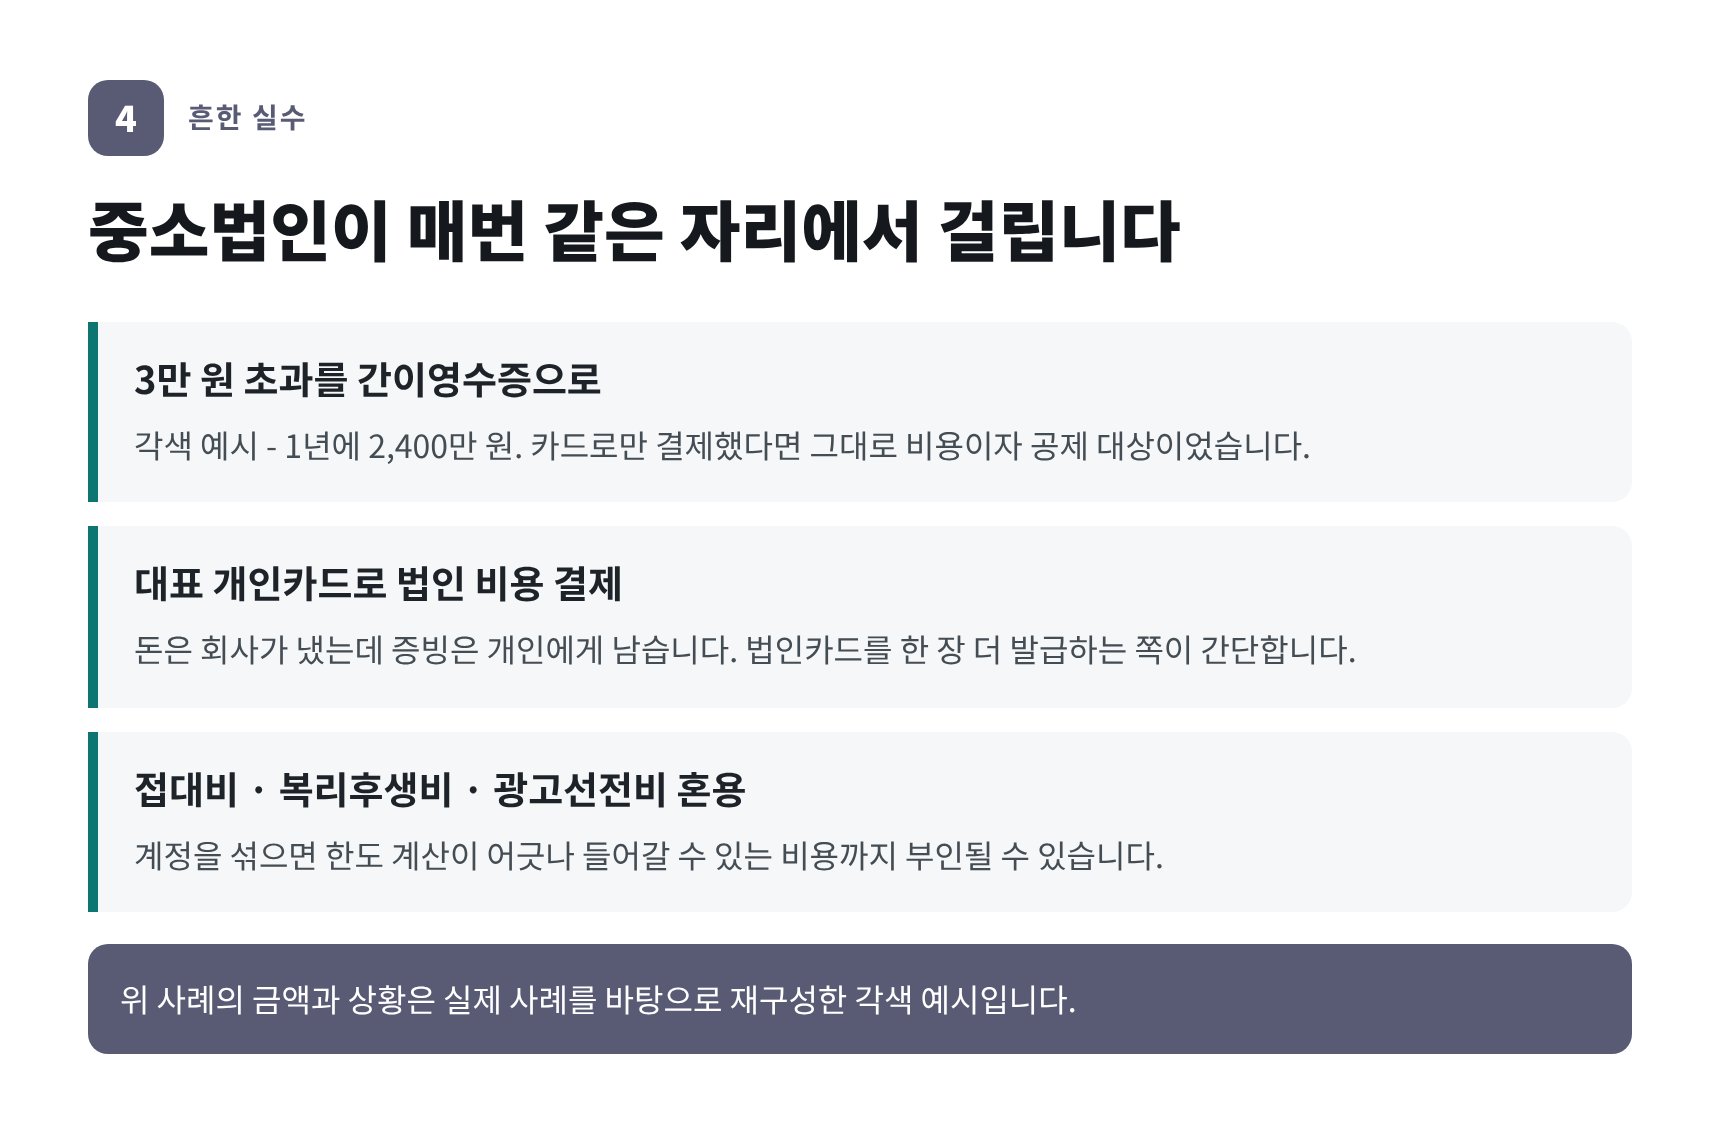
용산구 법인 세무기장을 맡으면 저희는 직전 1년 장부와 카드 내역을 먼저 대조합니다. 중소법인에서 거의 매번 같은 자리에서 걸리는 세 가지가 있습니다. 아래는 실제 사례를 바탕으로 금액과 상황을 바꿔 재구성한 각색 예시입니다.
첫째 - 3만 원 초과 지출을 간이영수증으로 받아 둠
둘째 - 대표 개인카드와 개인계좌로 법인 비용을 결제
셋째 - 접대비·복리후생비·광고선전비를 한 칸에 몰아 넣음
직원과 프리랜서 인건비는 어느 칸에 넣나요
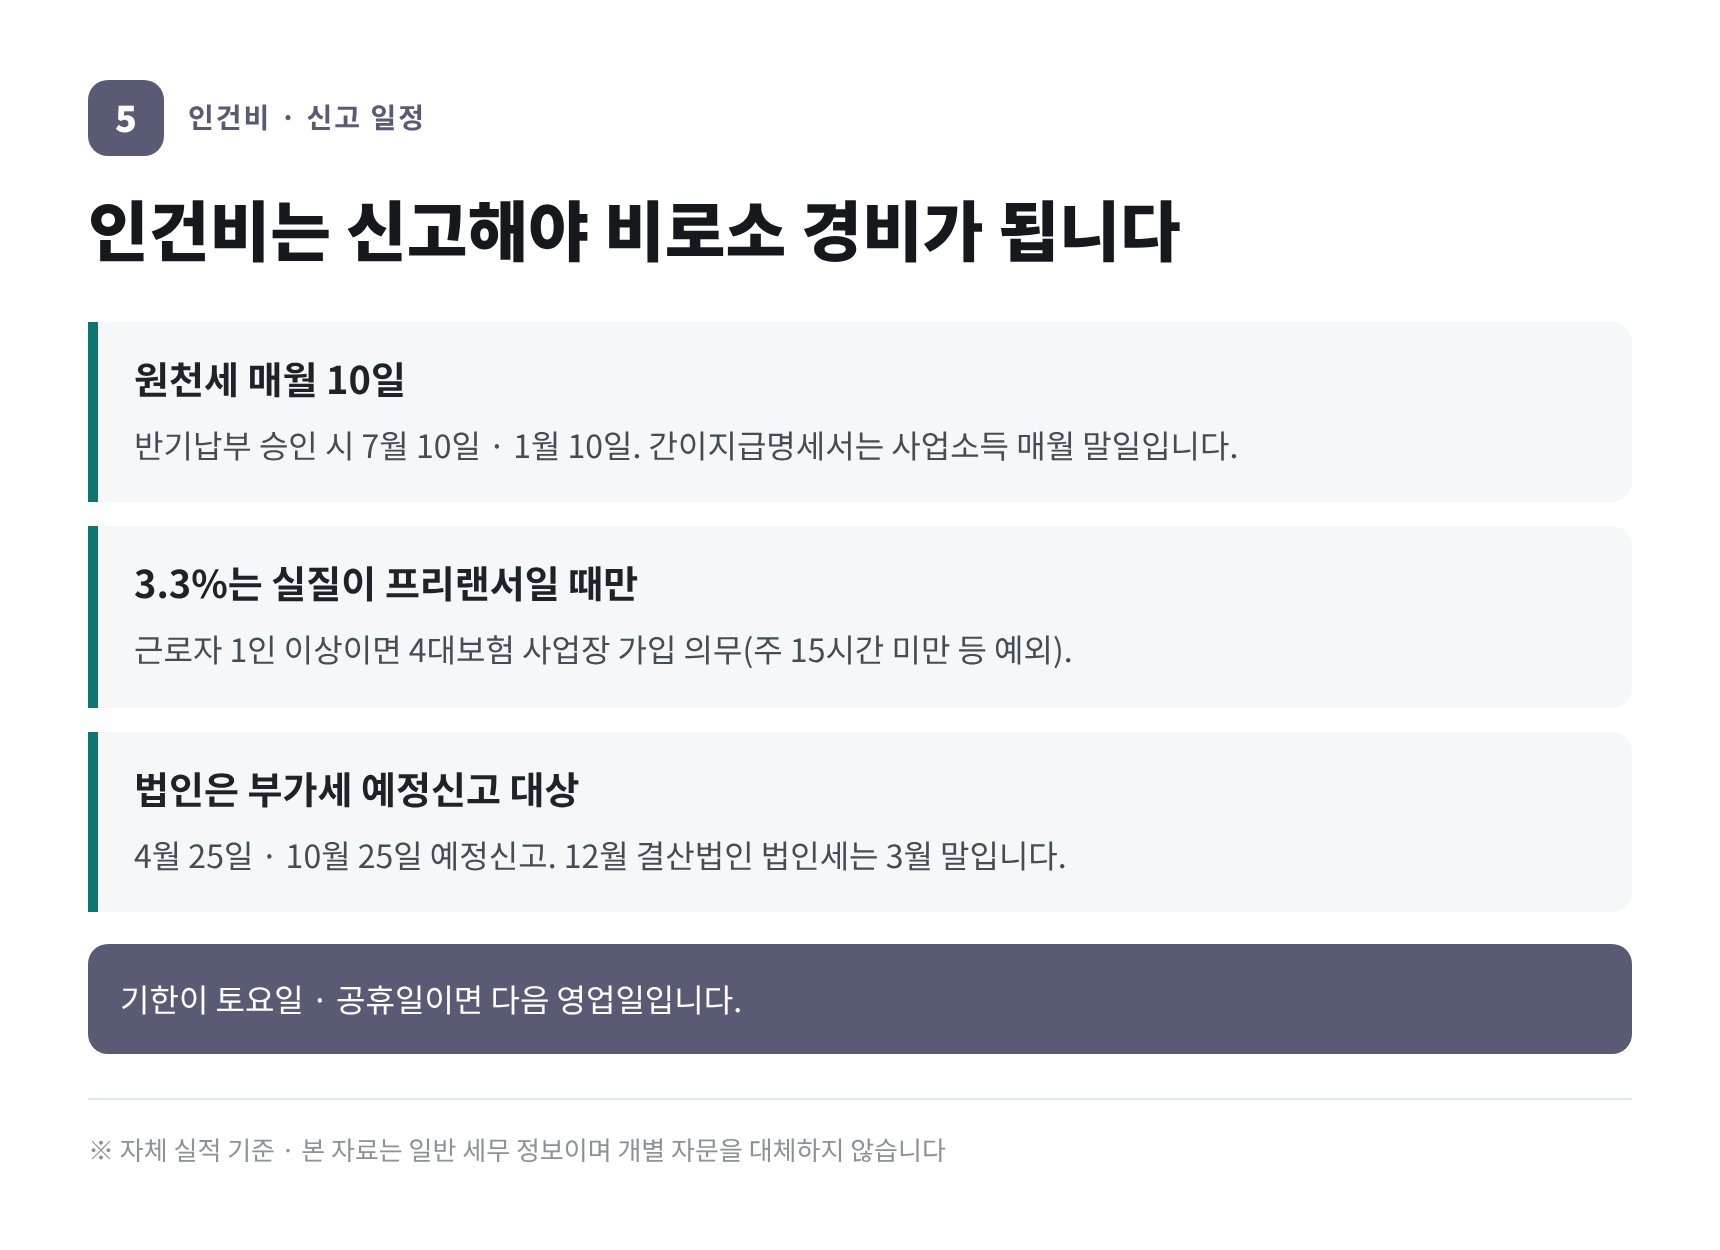
용산구 법인 세무기장에서 마지막으로 짚는 칸이 사람입니다. 인건비는 신고해야 비로소 경비가 되는 항목이라, 다른 경비와 성격이 다릅니다. 증빙을 나중에 모을 수 있는 돈이 아니라 그달에 신고해야 하는 돈입니다.
| 인건비 형태 | 주로 누구인가 | 꼬이는 지점 |
|---|---|---|
| 정직원 | 상시 근무 임직원 | 상여·수당이 급여대장에 빠져 원천세와 4대보험이 어긋남 |
| 계약직 | 기간을 정해 채용한 인력 | 계약 종료 시 정산과 지급명세서를 놓침 |
| 3.3% 사업소득자 | 외부 디자이너·컨설턴트 등 | 실질이 상주 근로자인데 3.3%로 처리 |
| 일용직 | 단기 투입 인력 | 현금 지급 후 지급명세서를 내지 않음 |
| 법인 대표 | 대표이사 | 급여를 책정하지 않아 가지급금만 쌓임 |
| 신고 | 기한 | 비고 |
|---|---|---|
| 원천세 | 매월 10일 | 반기납부 승인 시 7월 10일·1월 10일 |
| 간이지급명세서 | 사업소득 매월 말일 / 근로소득 2026년 1월부터 매월 | 3.3% 외주와 정직원이 각각 해당 |
| 일용근로소득 지급명세서 | 매월 | 단기 인력을 쓰면 반드시 챙겨야 합니다 |
| 부가세 | 법인 예정신고 4월 25일·10월 25일 / 확정신고 1월 25일·7월 25일 | 법인은 예정신고 대상 |
| 법인세 | 12월 결산법인은 3월 말 | 결산과 재고 실사가 먼저 끝나야 합니다 |
자주 받는 질문
1분 자가진단 - 지금 증빙 관리가 새고 있는지 확인하십시오
일곱 개 중 셋 이상에서 바로 답이 나오지 않으면, 지금 장부에서는 이미 쓴 돈이 비용으로 서 있지 못할 가능성이 큽니다. 용산구 법인 세무사를 고르실 때도 「매달 무엇을 확인해 주는가」를 먼저 물어보시길 권합니다. 1년에 한 번 몰아 정리하는 방식으로는 증빙이 빠진 자리를 되짚을 시간이 없습니다.
※ 자체 실적 기준
위너세무회계 기장이 매달 하는 일
기장 상담은 이렇게 진행됩니다
기장료는 업종과 거래 규모에 따라 달라지므로 금액을 먼저 말씀드리지 않습니다. 법인 규모와 직원 구성, 지금 장부 상태를 알려 주시면 무료 상담에서 견적과 함께 알려 드립니다.
| 단계 | 무엇을 하나 | 걸리는 시간 |
|---|---|---|
| ① 무료 상담 | 카톡·전화로 업종, 매출 규모, 직원 수, 지금 쓰는 장부 상태를 확인합니다. | 15~20분 |
| ② 견적 안내 | 업종과 거래 규모에 따라 기장료를 산정해 알려 드립니다. 상담은 무료입니다. | 당일 |
| ③ 수임동의·자료 이관 | 홈택스 수임동의와 직전 장부·결산서·고정자산대장 이관을 안내합니다. | 1~2일 |
| ④ 첫 달 점검 | 직전 신고분을 되짚어 놓친 경비와 경정청구 여지를 함께 봅니다. | 첫 달 |
| ⑤ 매월 리포트 | 예상세금·손익·부가세 신고분석을 매달 보내 드립니다. | 매월 |
· 전화 031-546-8146
· 카카오톡 상담 pf.kakao.com/_mxjxcpG/chat
· 네이버 톡톡 talk.naver.com/W5U1FJ
· 이메일 winner1008@winnertax.kr
· 경기도 수원시 영통구 하동 1016-1, 2210~2211호 (광교중앙역 인근)
· 상담 시간 평일 09:00~22:00 (점심 12~13시) · 주말·공휴일 근무
· 전국 온라인 기장 · 용산구에서도 카톡 자료 전달과 홈택스 수임동의만으로 시작됩니다. 대표세무사 방문 상담은 사전 예약으로 전국 가능합니다.
· 본 글은 세무 광고입니다.
· 본문의 사례·절세액은 각색 예시이며, 실적 수치는 자체 실적 기준입니다.
· 요율·기준금액·한도(4대보험 요율, 복식부기·성실신고 기준금액, 경비율, 접대비 한도, 정부지원 요건 등)는 수시로 바뀌므로 신고 시점 기준으로 반드시 확인하셔야 합니다.
· 절세는 실제로 쓴 돈인데 장부에서 빠진 것을 챙기라는 뜻이며, 없는 비용을 만들라는 뜻이 아닙니다.
· 업종별 판정은 계약 형태와 사실관계에 따라 달라질 수 있어 단정하지 않았습니다.
· 본 자료는 일반 세무 정보이며 개별 자문을 대체하지 않습니다. 결과를 보장하지 않습니다.