#수학학원 칼럼
세무기장·신고·절세, 전문 세무사가 직접 씁니다.
신월동 수학학원 세무기장 — 법인 전환은 매출이 아니라 장부가 시점을 정합니다 (신월동 수학학원 세무사)
신월동 수학학원 법인 전환은 매출 숫자가 아니라 장부가 시점을 정합니다. 수강료·교재비 매출 구조, 강사료 3.3% 판단, 전환 후 달라지는 월별 장부까지 정리했습니다.
강남구 수학학원 세무기장 — 5월 종합소득세는 10월에 거의 결정됩니다 (강남구 수학학원 세무사)
강남구 수학학원 세무기장의 핵심은 월별 손익과 장부 의무 판정입니다. 수강료 누락, 강사료 신고, 중간예납, 복식부기와 추계의 차이를 정리했습니다.
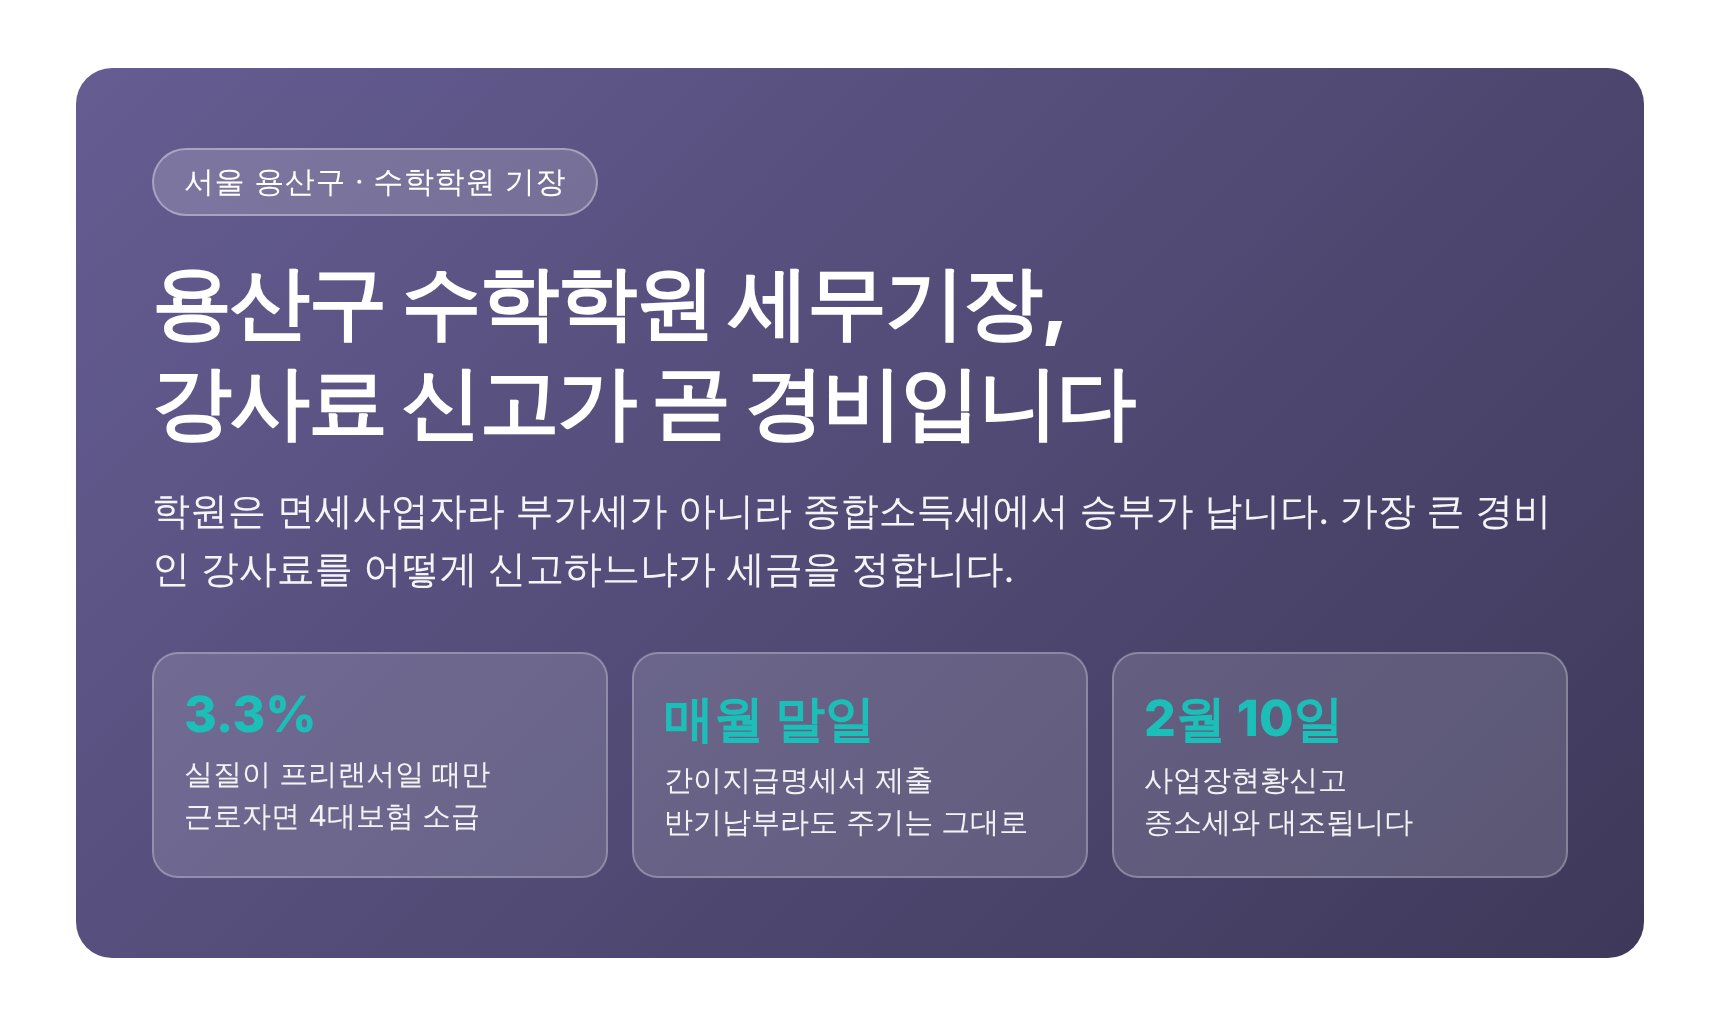
용산구 수학학원 세무기장 — 강사료는 3.3%로 신고해도 되나요 (용산구 수학학원 세무사)
수학학원의 수강료 매출 경로와 강사료 3.3% 판정 기준을 정리했습니다. 원천세·간이지급명세서·사업장현황신고 일정과 강사료 다음으로 큰 경비까지 순서대로 짚었습니다.
수정구 수학학원 세무기장, 수강료 매출과 현금영수증 장부관리 기준 (수정구 수학학원 세무사)
학원은 현금영수증 의무발행업종이라 수강료 관리가 곧 세금 관리입니다. 원비 시스템과 장부를 맞추는 순서, 반환·이월 처리, 강사료 신고까지 한 번에 정리했습니다.
광주 수학학원 세무기장 — 2월 10일 사업장현황신고가 5월 종소세를 결정합니다 (광주 수학학원 세무사)
면세 학원은 부가세 신고 대신 매년 2월 10일 사업장현황신고를 합니다. 여기 적은 수입금액이 5월 종합소득세의 출발점이 되는 이유와 매월 챙길 항목을 정리했습니다.
강북구 수학학원 세무기장, 법인전환은 언제 검토해야 할까요 (강북구 수학학원 세무사)
법인이 늘 유리한 것은 아닙니다. 수학학원 원장이 개인사업자와 법인을 비교할 때 봐야 할 여섯 가지 신호와, 전환 전에 장부에서 정리해야 할 항목을 정리했습니다.
발산 수학학원 세무기장 — 강사료·직원급여 3.3% 판단이 세금을 가릅니다 (발산 수학학원 세무사)
발산 수학학원 세무기장에서 세금 차이는 매출이 아니라 강사료 신고 방식에서 갈립니다. 전임·파트타임 구분과 3.3% 판단 기준, 매달 반복되는 원천세 일정을 정리했습니다.
강동구 수학학원 세무기장, 5월은 이미 끝난 장부로 신고합니다 (강동구 수학학원 세무사)
종합소득세는 5월에 만드는 것이 아니라 열두 달 동안 쌓인 장부로 계산됩니다. 수학학원의 매출·경비·강사료를 매달 어떻게 정리해야 5월에 놀라지 않는지 정리했습니다.
여의도 수학학원 세무기장, 교재비·광고비·임차료는 어디까지 경비일까 (여의도 수학학원 세무사가 매달 확인하는 것)
학원은 면세사업자라 부가세 신고가 없지만, 그만큼 증빙 한 장이 소득세를 좌우합니다. 수강료·교재비 매출 구분부터 임차료·광고비·강사료 처리까지 정리했습니다.
📞 031-546-8146 상담 문의